
Gospodarka i biznes
AI bije rekordy. Kto naprawdę zarabia, gdy kapitał drożeje? | sierpień 2026
Od wyników NVIDIA i inflacji po płynność MŚP: sprawdzamy, gdzie AI tworzy mierzalną wartość, a gdzie pozostaje kosztowną obietnicą.
Sierpień nie układa się w jedną prostą opowieść. Gospodarka nadal rośnie w części obszarów, rynek pracy wysyła sygnały osłabienia, a presja cenowa pozostaje nierówna. Jednocześnie infrastruktura sztucznej inteligencji rozwija się w tempie, które przyciąga uwagę inwestorów i przedsiębiorców. Łatwo zbudować z tego albo opowieść o nieuchronnym kryzysie, albo o bezproblemowym przełomie technologicznym. Obie byłyby zbyt wygodne.
Nasza analiza stawia inne pytanie: jak odróżnić zmianę warunków od szumu i przełożyć tę wiedzę na decyzje o kapitale? Kapitałem jest nie tylko portfel papierów wartościowych. Dla właściciela firmy są nim także gotówka na rachunku, zapasy, należności oraz czas zespołu. Błędna alokacja każdego z tych zasobów może kosztować więcej niż nietrafna opinia o następnym odczycie inflacji.
Najpierw mapa, potem scenariusz
Punktem wyjścia są trzy warstwy. Pierwsza to popyt: czy klienci chcą i mogą kupować? Druga to koszty oraz cena finansowania. Trzecia obejmuje jakość realizacji: czy firma potrafi zamienić zamówienie w przychód, a przychód w gotówkę? Dane makro pomagają zrozumieć otoczenie, ale tylko informacje operacyjne pokazują, gdzie dokładnie zatrzymuje się wynik przedsiębiorstwa.
W drugim szacunku BEA realny PKB USA wzrósł w drugim kwartale w tempie 1,5% w ujęciu rocznym, podczas gdy prywatny popyt krajowy zwiększył się o 4,2%. BEA: drugi szacunek PKB. Z kolei szybki szacunek GUS dla Polski wskazał 3,8% rok do roku oraz 0,9% kwartał do kwartału po odsezonowaniu. GUS: PKB.
Te liczby nie są bezpośrednim rankingiem gospodarek. Amerykańskie tempo kwartalne przeliczone na rok i polskie porównanie z poprzednim rokiem opisują inne horyzonty. Rzetelna analiza zaczyna się od jednostek. Dopiero potem można budować sensowne porównania, a jeszcze później wyciągać wnioski dla konkretnej branży.
Inflacja: nie ma jednego rachunku dla wszystkich
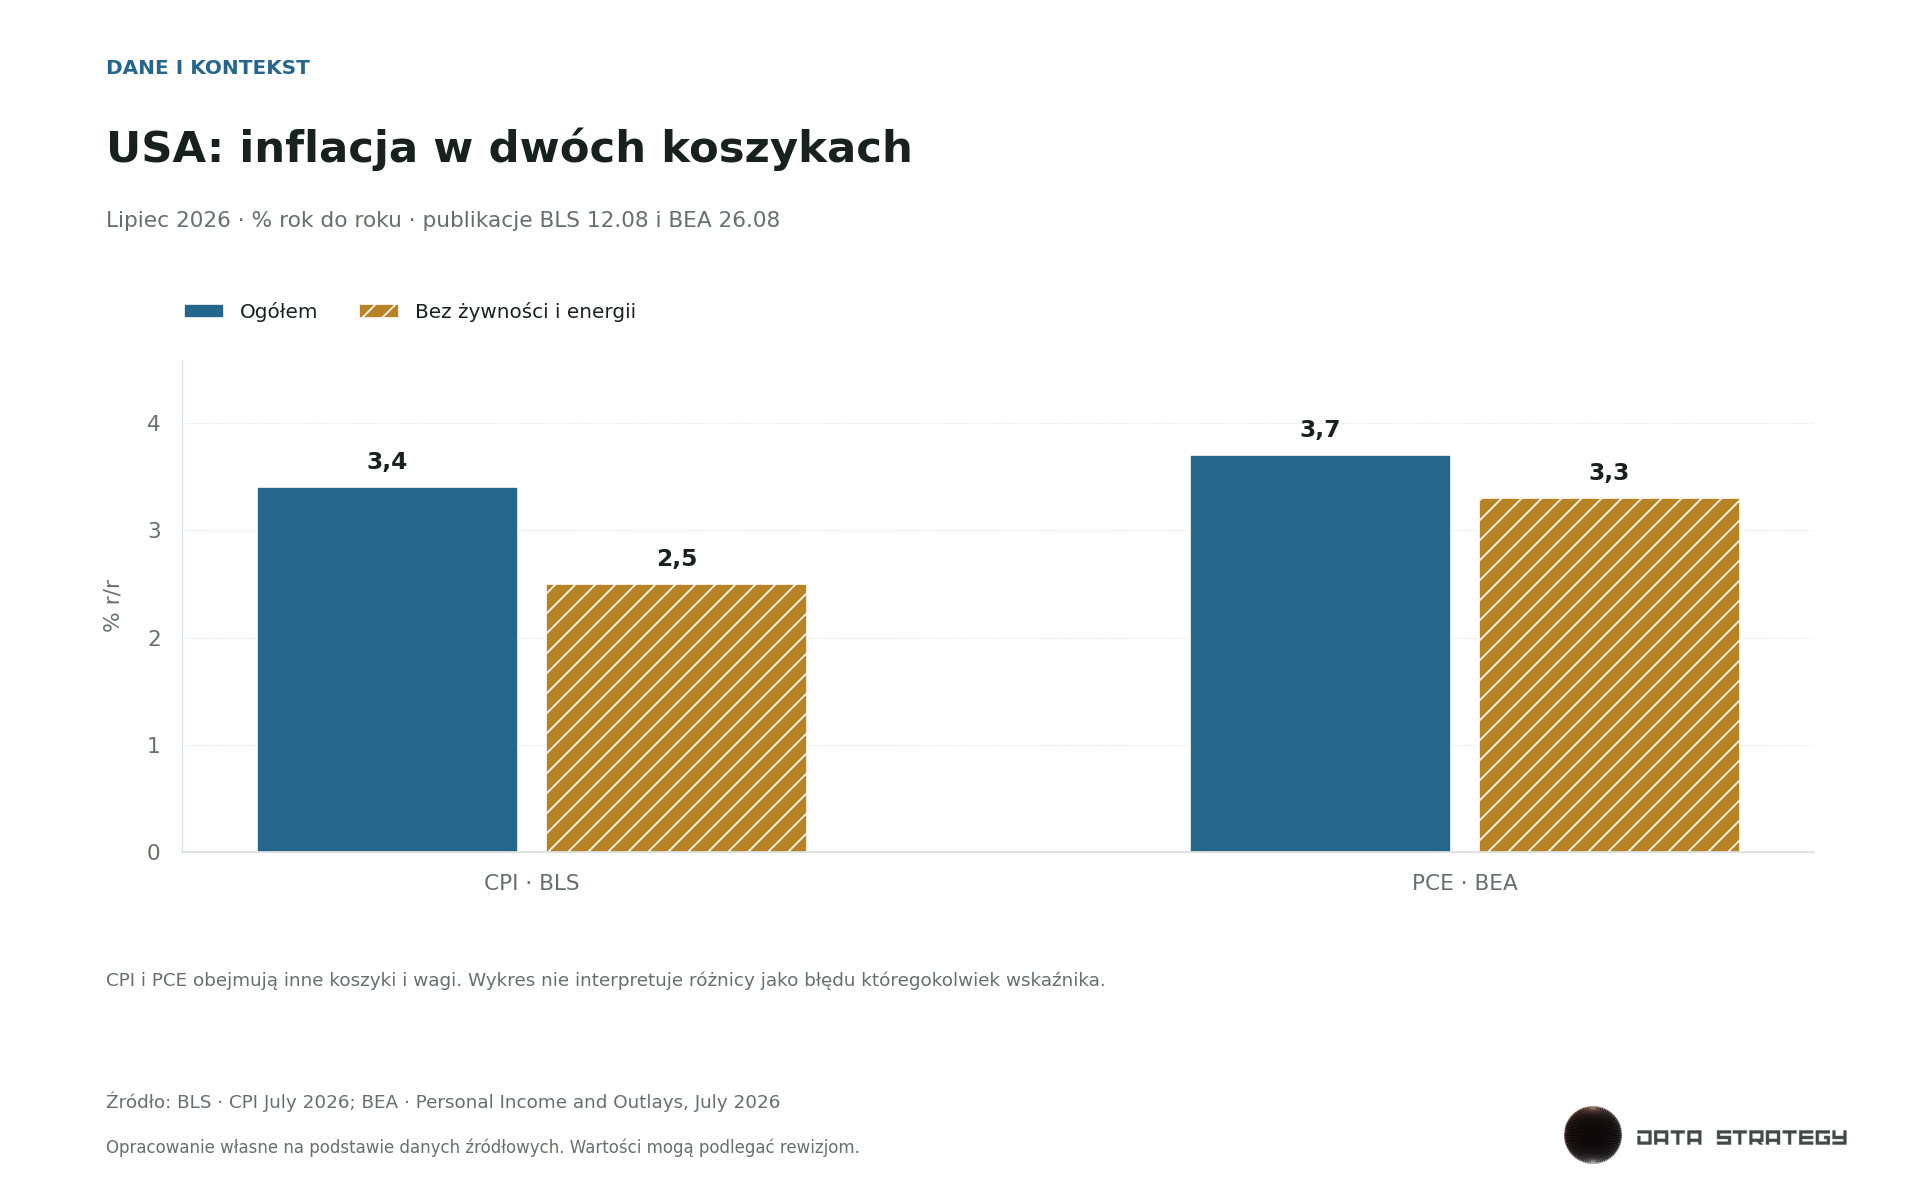
Lipcowy CPI USA wyniósł 3,4% rok do roku, a bazowy 2,5%. BLS: CPI. Wskaźniki PCE ogółem i bazowy wyniosły odpowiednio 3,7% i 3,3%. BEA: PCE. Odmienne koszyki i wagi oznaczają, że nazw tych miar nie należy stosować zamiennie.
Wstępny lipcowy CPI Polski wskazywał 3,0% rok do roku. GUS: szybki szacunek cen. Finalny HICP strefy euro wyniósł 2,9%, przy znacznie szybszym wzroście cen energii niż większości pozostałych grup. Eurostat: HICP.
Naszym wnioskiem nie jest ogólna prognoza cenników. Jest nim potrzeba rozpisania kosztów według ich rzeczywistego udziału. Dla jednej firmy głównym ryzykiem będzie energia, dla innej wynagrodzenie specjalistów, a dla kolejnej transport lub najem. Podwyżka w małej kategorii nie musi być kluczowa, podczas gdy niewielka zmiana największego kosztu może znacząco obniżyć marżę.
Przegląd kosztów powinien uwzględniać także terminy. Umowa ze stałą ceną może chwilowo chronić firmę, lecz po odnowieniu ujawnić skumulowaną zmianę. Warto wiedzieć, kiedy kończy się ochrona, kto odpowiada za negocjacje i jakie są alternatywy. To praktyczniejsze niż powtarzanie ogólnego hasła o inflacji przy każdej decyzji zakupowej.
Rynek pracy: wolniejsze przyrosty, ostrożniejsze wnioski
Lipcowy raport BLS pokazał wstępny spadek etatów poza rolnictwem o 23 tys., przy zrewidowanych przyrostach 63 tys. w maju i 20 tys. w czerwcu. BLS: zatrudnienie. Czerwcowy JOLTS wskazywał 7,4 mln wakatów oraz 5,3 mln przyjęć do pracy. BLS: JOLTS.
Nie należy mieszać stanu wolnych miejsc z miesięcznym przepływem zatrudnień. Nie należy też z jednej publikacji wyprowadzać pewności co do recesji. Rozsądniej sprawdzać, czy słabość obejmuje kolejne branże, czy powtarza się w następnych odczytach i jak zmieniają się wcześniejsze szacunki. Kierunek kilku miar jest ważniejszy niż pojedynczy efektowny słupek.
Na poziomie firmy odpowiednikiem takiego podejścia jest rozdzielenie braku ludzi od złej organizacji. Jeżeli pracownicy czekają na dane albo wykonują te same poprawki, nowy etat niekoniecznie rozwiąże problem. Najpierw warto zobaczyć, jak przepływa zlecenie i gdzie powstaje kolejka. Dopiero później porównywać koszt zatrudnienia, usprawnienia procesu lub automatyzacji.
Polska: różne branże, różne potrzeby
Lipcowa produkcja przemysłowa wzrosła o 5,1% rok do roku, a budowlano-montażowa spadła o 2,4%, w danych nieodsezonowanych. GUS: przemysł, GUS: budownictwo.
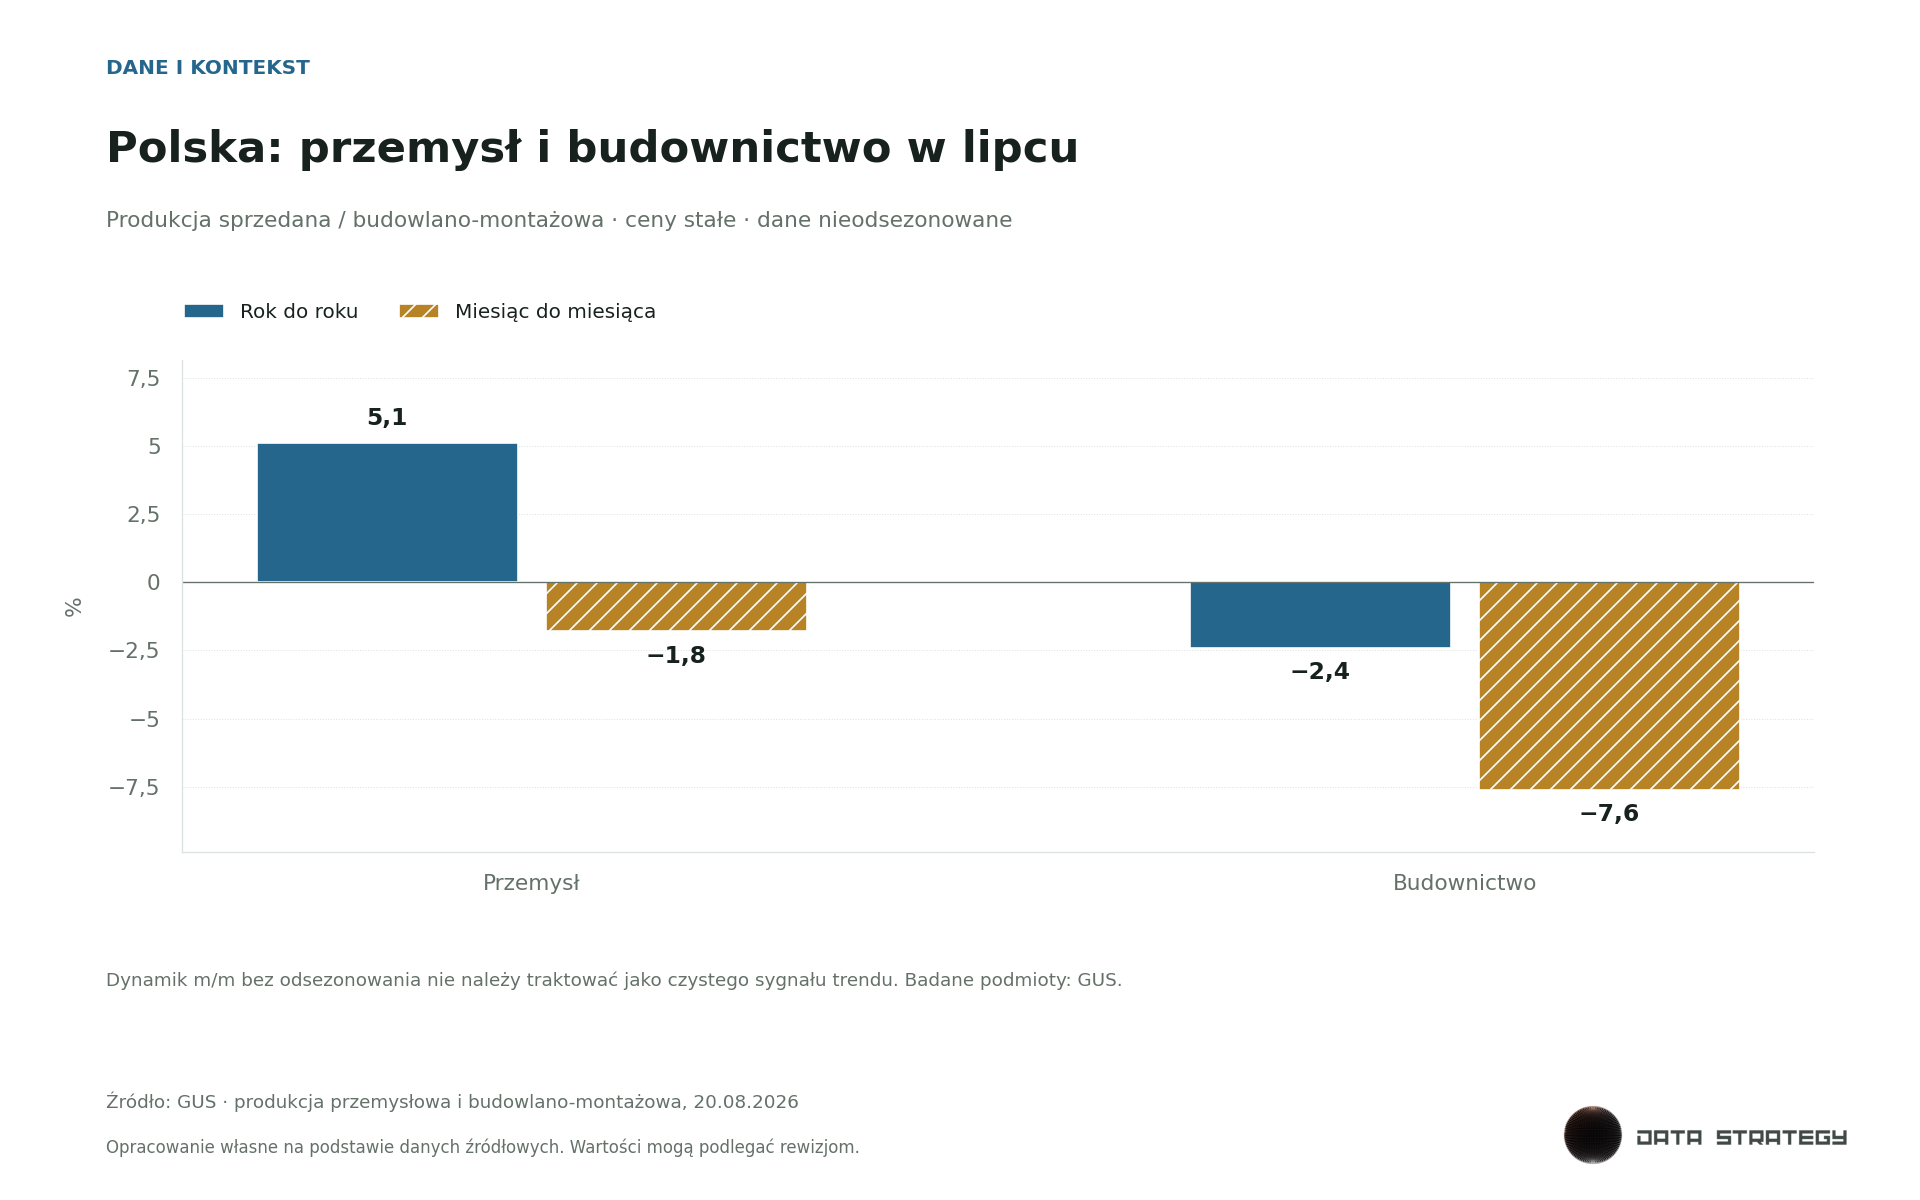
Takie rozbieżności przypominają, że dodatni PKB nie rozdziela korzyści po równo. Producent, projektant i podwykonawca mogą mieć różne terminy realizacji oraz strukturę klientów. Duży kontrakt może poprawić sprzedaż, ale pogorszyć płynność, jeżeli trzeba najpierw sfinansować materiały. Z kolei mniejsze zlecenie z zaliczką może być wartościowsze dla bezpieczeństwa firmy niż większy projekt z długim terminem płatności.
Warto zatem oceniać zamówienia nie tylko według wartości, ale także według marży i zapotrzebowania na gotówkę. W praktyce przydaje się lista projektów z datą wpływu, kosztem wykonania, etapem odbioru oraz osobą odpowiedzialną. Bez tego rozmowa o wzroście często kończy się na przychodzie, choć realny problem leży kilka tygodni dalej.
Handel zagraniczny: saldo nie mówi wszystkiego
Czerwcowy deficyt handlu USA wyniósł 73,3 mld USD: deficyt towarów 102,1 mld był częściowo równoważony nadwyżką usług 28,8 mld. BEA: handel.
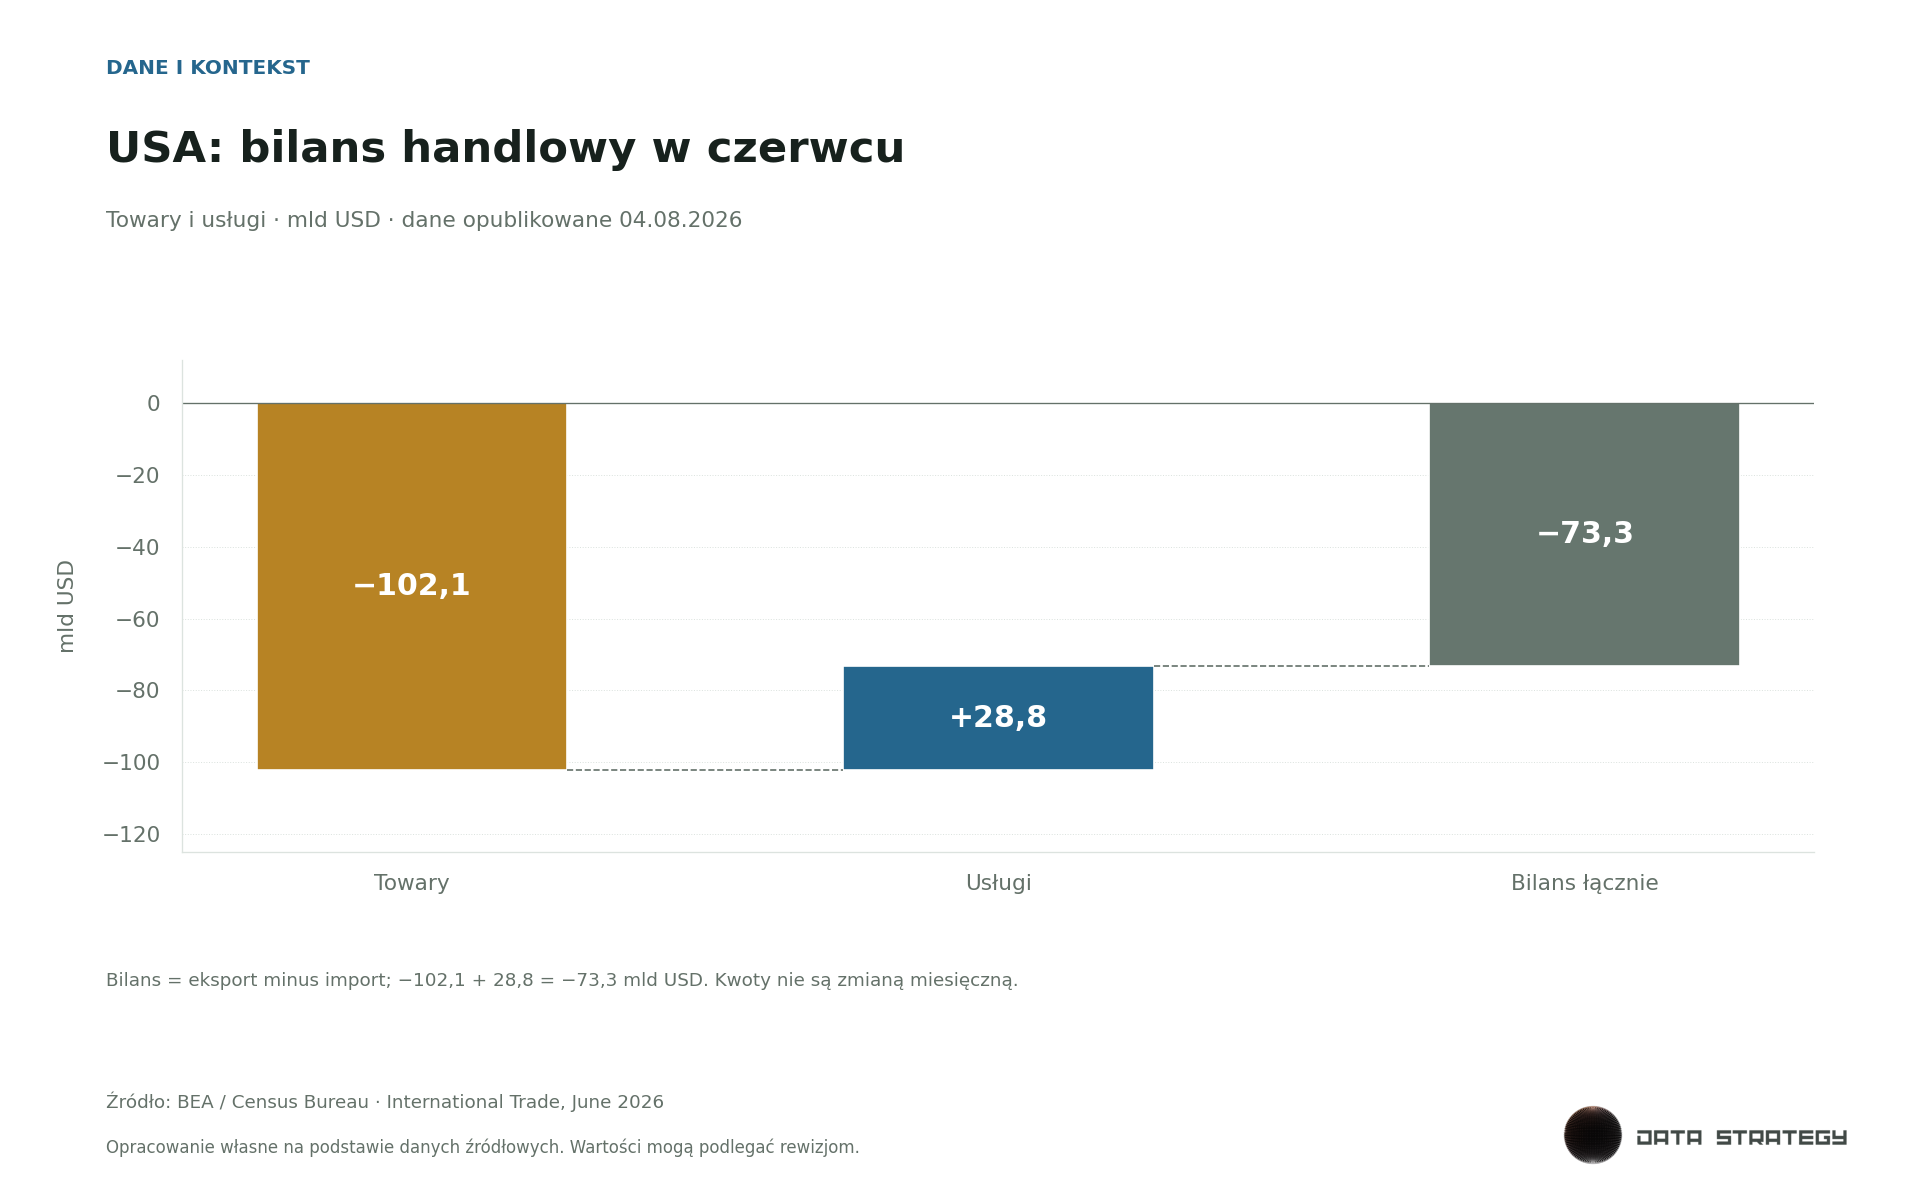
Na podstawie samego salda nie rozstrzygamy, czy dolar powinien się umocnić, ani czy importer ma zmienić dostawcę. Potrzebne byłyby dodatkowe dane oraz znajomość konkretnej ekspozycji. Dla przedsiębiorstwa punkt startu jest prostszy: zobowiązania w walutach, daty płatności, termin dostawy i możliwość zmiany ceny sprzedaży.
Ryzyko kursowe bywa ukryte. Firma może wystawiać faktury w złotych, lecz kupować materiały wyceniane pośrednio w dolarze. Nie oznacza to konieczności natychmiastowego użycia instrumentów finansowych. Oznacza potrzebę zrozumienia mechanizmu i warunków umowy. Dopiero potem można ocenić sens zabezpieczenia oraz jego koszt i ryzyka.
Stopy i oczekiwania: nie mylmy wystąpienia z decyzją
Lipcowa decyzja Fed pozostawiła przedział stóp 3,50–3,75%. Fed: FOMC. Wystąpienie Kevina Warsha w Jackson Hole 28 sierpnia podtrzymywało znaczenie celu inflacyjnego, lecz nie było kolejną decyzją o stopach. Fed: Jackson Hole.
Słowa banku centralnego mogą wpływać na oczekiwania, ale nie są gotową instrukcją dla budżetu firmy. Rozsądny plan nie powinien wymagać szybkiego spadku oprocentowania, aby zachować wypłacalność. Przepływy trzeba sprawdzić również przy obecnym koszcie finansowania i mniej korzystnym harmonogramie wpływów.
Sierpniowy wskaźnik nastrojów ESI wzrósł do 98,4 w strefie euro, pozostając poniżej średniej długookresowej 100. Komisja Europejska: badania koniunktury. Poprawa nastrojów jest wartościową informacją, ale nie jest jeszcze zrealizowaną sprzedażą. W modelu warto zachować to rozróżnienie.
AI: realny popyt i realne pytania o opłacalność
NVIDIA podała 96,2 mld USD przychodów za drugi kwartał roku obrotowego 2027, z czego 89,0 mld przypadało na centra danych. NVIDIA: wyniki. Wspólny komunikat z AWS mówił o dodatkowych dwóch milionach GPU jako planie, nie zakończonej dostawie. AWS i NVIDIA: infrastruktura.
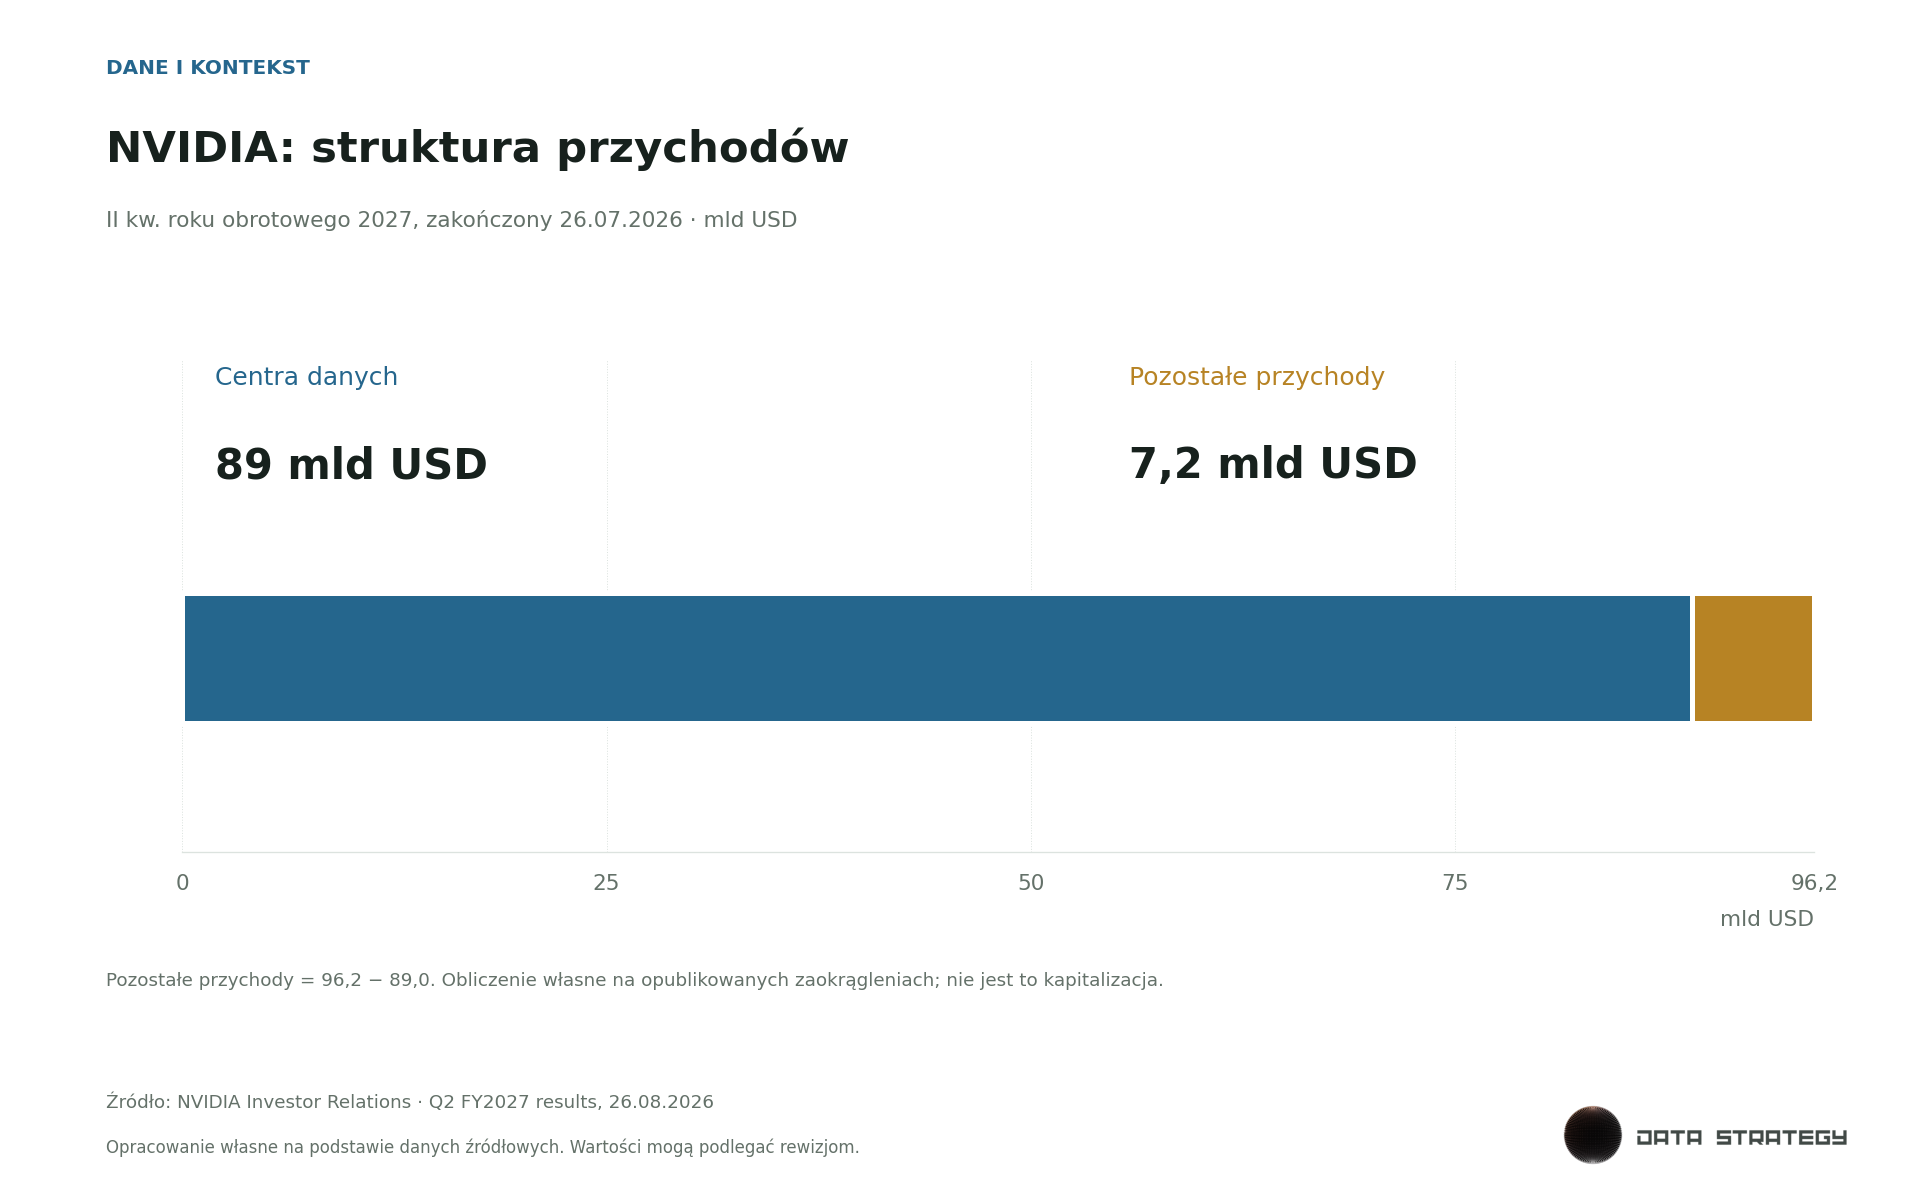
Te dane opisują skalę działalności dostawcy, nie stopę zwrotu inwestora. Atrakcyjność akcji wymagałaby osobnej wyceny, aktualnej ceny, analizy przepływów i ryzyka. W tym raporcie nie udajemy, że takie badanie zastępuje jeden wykres przychodów. Potencjał branży oraz cena konkretnego aktywa pozostają oddzielnymi zagadnieniami.
Dla mikrofirmy sednem jest rezultat wdrożenia. Czy mniej czasu zajmuje przygotowanie dokumentu? Czy kontrola wykrywa duplikaty? Czy właściciel wcześniej widzi brak gotówki? Dobrze zaprojektowany system powinien odpowiadać na te pytania, a nie wymagać od użytkownika codziennego wymyślania coraz lepszych poleceń do czatu.
Dane uporządkowane są więcej warte niż efektowna odpowiedź
Jeżeli faktury, operacje bankowe i plan sprzedaży opisują te same zdarzenia inaczej, nawet bardzo dobry model językowy otrzyma niespójny obraz. Pierwszym krokiem jest wspólny słownik: co jest przychodem, co wpływem, kiedy uznajemy projekt za zakończony i skąd bierze się saldo otwarcia. Brak definicji może być bardziej kosztowny niż brak kolejnej integracji.
Dobry pulpit pozwala przejść od KPI do obliczenia i źródła. Użytkownik powinien widzieć także zakres dat, walutę i brakujące elementy. System nie powinien wypełniać pustego konta fikcyjną sprzedażą, żeby wyglądał atrakcyjnie. Dane demonstracyjne mają miejsce w osobnym podglądzie, wyraźnie oznaczonym jako przykład.
Automatyzacja powinna z kolei mieć określone uprawnienia i ścieżkę wyjątku. Dokument nieczytelny, podejrzana suma albo nieznany kontrahent wymagają zatrzymania lub weryfikacji, a nie twórczego uzupełniania braków. Model może pomóc w interpretacji tekstu. Krytyczne kwoty i działania powinny pozostać sprawdzalne.
Bufor płynności jest narzędziem decyzyjnym
Rentowna firma może mieć kłopot z zapłatą, jeśli wpływy przychodzą później niż wydatki. Dlatego obok wyniku warto pokazywać najniższe prognozowane saldo i przyjęte minimum bezpieczeństwa. Bufor jest różnicą między dostępną gotówką a tym minimum, z uwzględnieniem jawnych założeń. Nie jest obietnicą, że wszystkie należności zostaną odzyskane.
Minimum nie powinno być przypadkową liczbą. Można je oprzeć na koniecznych kosztach, terminach podatkowych, sezonowości lub koncentracji klientów. Wariant ostrożny powinien pokazywać, co się stanie po opóźnieniu kluczowej płatności. Wynik takiego testu ma prowadzić do działania wcześniej, nie do alarmu dopiero po przekroczeniu limitu.
W praktyce najwięcej daje regularność. Krótki przegląd raz w tygodniu, aktualizacja dat i odpowiedzialności oraz kontakt z klientem często mają większą wartość niż bardzo rozbudowany model odświeżany raz na kwartał. Narzędzie powinno tę regularność ułatwiać, a nie wymagać ręcznego przepisywania tych samych informacji.
Jak przełożyć miesiąc na plan
Od arkusza do wspólnego obrazu firmy
Przejście z Excela do większego systemu powinno zaczynać się od uzgodnienia danych, a nie od wymiany wszystkich narzędzi. Najpierw ustalamy, które arkusze są źródłem transakcji, które zawierają parametry, a które jedynie prezentują wynik. Następnie sprawdzamy waluty, daty, znaki kwot i sposób traktowania podatku. Dopiero po takim mapowaniu porównanie obu rozwiązań ma sens.
Użytkownik powinien otrzymać podgląd przed importem, listę pominiętych wierszy i możliwość wycofania operacji. Warto porównać kontrolne sumy przychodów, kosztów oraz salda. Jeżeli wynik się różni, system powinien wskazać przyczynę, zamiast ukrywać ją pod nowym wykresem. To właśnie zgodność znaczenia danych buduje zaufanie do narzędzia.
Nie każdą dowolną formułę, makro czy ręcznie narysowany wykres da się wiernie odtworzyć w innym środowisku. Uczciwa migracja określa obsługiwany zakres i pokazuje wyjątki. Dla mikrofirmy ważniejsze od obietnicy pełnej magii jest to, by podstawowe dane trafiły na właściwe miejsce, a właściciel rozumiał rezultat bez wielodniowej konfiguracji.
Trzy pytania inwestora
Przed oceną instrumentu warto osobno zapisać jego rolę w portfelu, warunki utraty wartości oraz cenę, przy której założenia przestają mieć sens. Popularność tematu nie odpowiada na żadne z tych pytań. Także posiadanie kilku nazw aktywów nie gwarantuje niezależności ryzyk, jeżeli wszystkie zależą od podobnej płynności i oczekiwań.
Śledzenie cudzych decyzji może być materiałem do nauki, lecz nie zastępuje oceny własnego horyzontu, zdolności do poniesienia straty i kosztów. Brak opublikowanego wyniku należy oznaczyć jako brak danych. Nie powinien być prezentowany jako zero ani uzupełniany wartością przykładową przypominającą rzeczywistą stopę zwrotu.
Zamiast jednej prognozy proponujemy ramy obserwacji. Scenariusz korzystny to utrzymanie popytu przy słabnącej presji kosztowej. Scenariusz trudniejszy zakłada osłabienie zamówień przy nadal wysokich kosztach. Trzeci dotyczy nierównego wzrostu, w którym wybrane segmenty rozwijają się szybko, a pozostałe potrzebują restrukturyzacji procesów. To scenariusze analityczne, nie przypisane im prawdopodobieństwa.
Firma może sprawdzić każdy z nich na własnych danych. Wystarczy zmienić jeden ważny parametr naraz, zapisać wynik i określić próg reakcji. Dzięki temu wiadomo, czy największym ryzykiem jest wolumen, cena, termin płatności czy koszt wykonania. Inwestor może podobnie badać wrażliwość założeń, pamiętając, że spadek ceny aktywa i pogorszenie biznesu nie są zawsze tym samym.
Warto prowadzić dziennik decyzji: co wiemy, czego nie wiemy, co zmieni ocenę i kiedy wracamy do tematu. Taki zapis nie gwarantuje zysku, ale ogranicza dopisywanie po fakcie wygodnych wyjaśnień. Pomaga też odróżnić błąd procesu od niekorzystnego wyniku decyzji, która miała uzasadnienie przy dostępnych informacjach.
Wniosek i granice raportu
Publikacje źródłowe wykorzystane w raporcie pokazują gospodarkę zróżnicowaną, a nie jednolicie silną albo słabą. Użyteczna odpowiedź to lepsza jakość danych, ostrożne założenia i wybór kilku działań, które można sprawdzić. Dla polskiej mikrofirmy mogą to być kontrola należności, uporządkowanie dokumentów i przegląd marży. Dla inwestora: zrozumienie instrumentu, ceny oraz ryzyka, zamiast kupowania samej opowieści.
Zakres raportu wyznaczają publikacje źródłowe wskazane w tekście i ich daty wydania. Nie podajemy niezweryfikowanych miesięcznych stóp zwrotu ani bieżących pozycji portfeli. Materiał ma charakter edukacyjny i ogólnoanalityczny; nie jest indywidualnym doradztwem inwestycyjnym ani gwarancją rezultatu.
Źródła pierwotne i metodologia
Stan źródeł sprawdzony przy dacie aktualizacji materiału. Wnioski i interpretacja należą do redakcji Data Strategy.
- BEA · drugi szacunek PKB i zyski spółek, II kwartał
- GUS · szybki szacunek PKB, II kwartał
- BLS · CPI, lipiec
- BEA · dochody i wydatki osobiste, lipiec
- GUS · szybki szacunek CPI, lipiec
- Eurostat · finalny HICP, lipiec
- BLS · sytuacja na rynku pracy, lipiec
- BLS · JOLTS, czerwiec
- GUS · produkcja sprzedana przemysłu, lipiec
- GUS · produkcja budowlano-montażowa, lipiec
- BEA / Census Bureau · handel zagraniczny, czerwiec
- Fed · decyzja FOMC
- Fed · wystąpienie w Jackson Hole
- Komisja Europejska · badania koniunktury, sierpień
- NVIDIA Investor Relations · wyniki Q2 FY2027
- AWS / NVIDIA · zapowiedź rozbudowy infrastruktury
Społeczność
Dyskusja
Komentarze
0Wczytywanie dyskusji...