
Gospodarka i biznes
Firma rośnie. Dlaczego mimo to brakuje jej gotówki? | 6 sierpnia
Wzrost sprzedaży może zwiększać zapotrzebowanie na gotówkę. Łączymy popyt, stopy i handel z kapitałem obrotowym polskiej firmy.
Raport tygodniowy. Stan informacji: 6 sierpnia 2026, godz. 12:00, Warszawa. To analiza historyczna przygotowana później na podstawie publikacji dostępnych do tej daty, a nie zapis transakcji autora.
Gospodarka może rosnąć, a firma nadal odczuwać coraz większą presję. Sprzedaż nie zamienia się automatycznie w gotówkę, wzrost PKB nie trafia równo do wszystkich branż, a stabilne stopy procentowe nie oznaczają taniego finansowania. Początek sierpnia dobrze pokazuje, dlaczego inwestor i przedsiębiorca powinni czytać dane warstwowo.
Najważniejsze pytanie tego tygodnia brzmi: czy utrzymujący się popyt wystarczy, aby zrównoważyć koszty, drogi kapitał i niepewność? Odpowiedź nie mieści się w jednym wskaźniku. Warto osobno spojrzeć na amerykańską produkcję, prywatne wydatki, handel oraz rynek pracy, a potem przełożyć wnioski na polską firmę. Poniższa interpretacja jest naszym rozumowaniem, nie prognozą instytucji publikujących dane.
Wzrost zwolnił, ale popyt nie zniknął
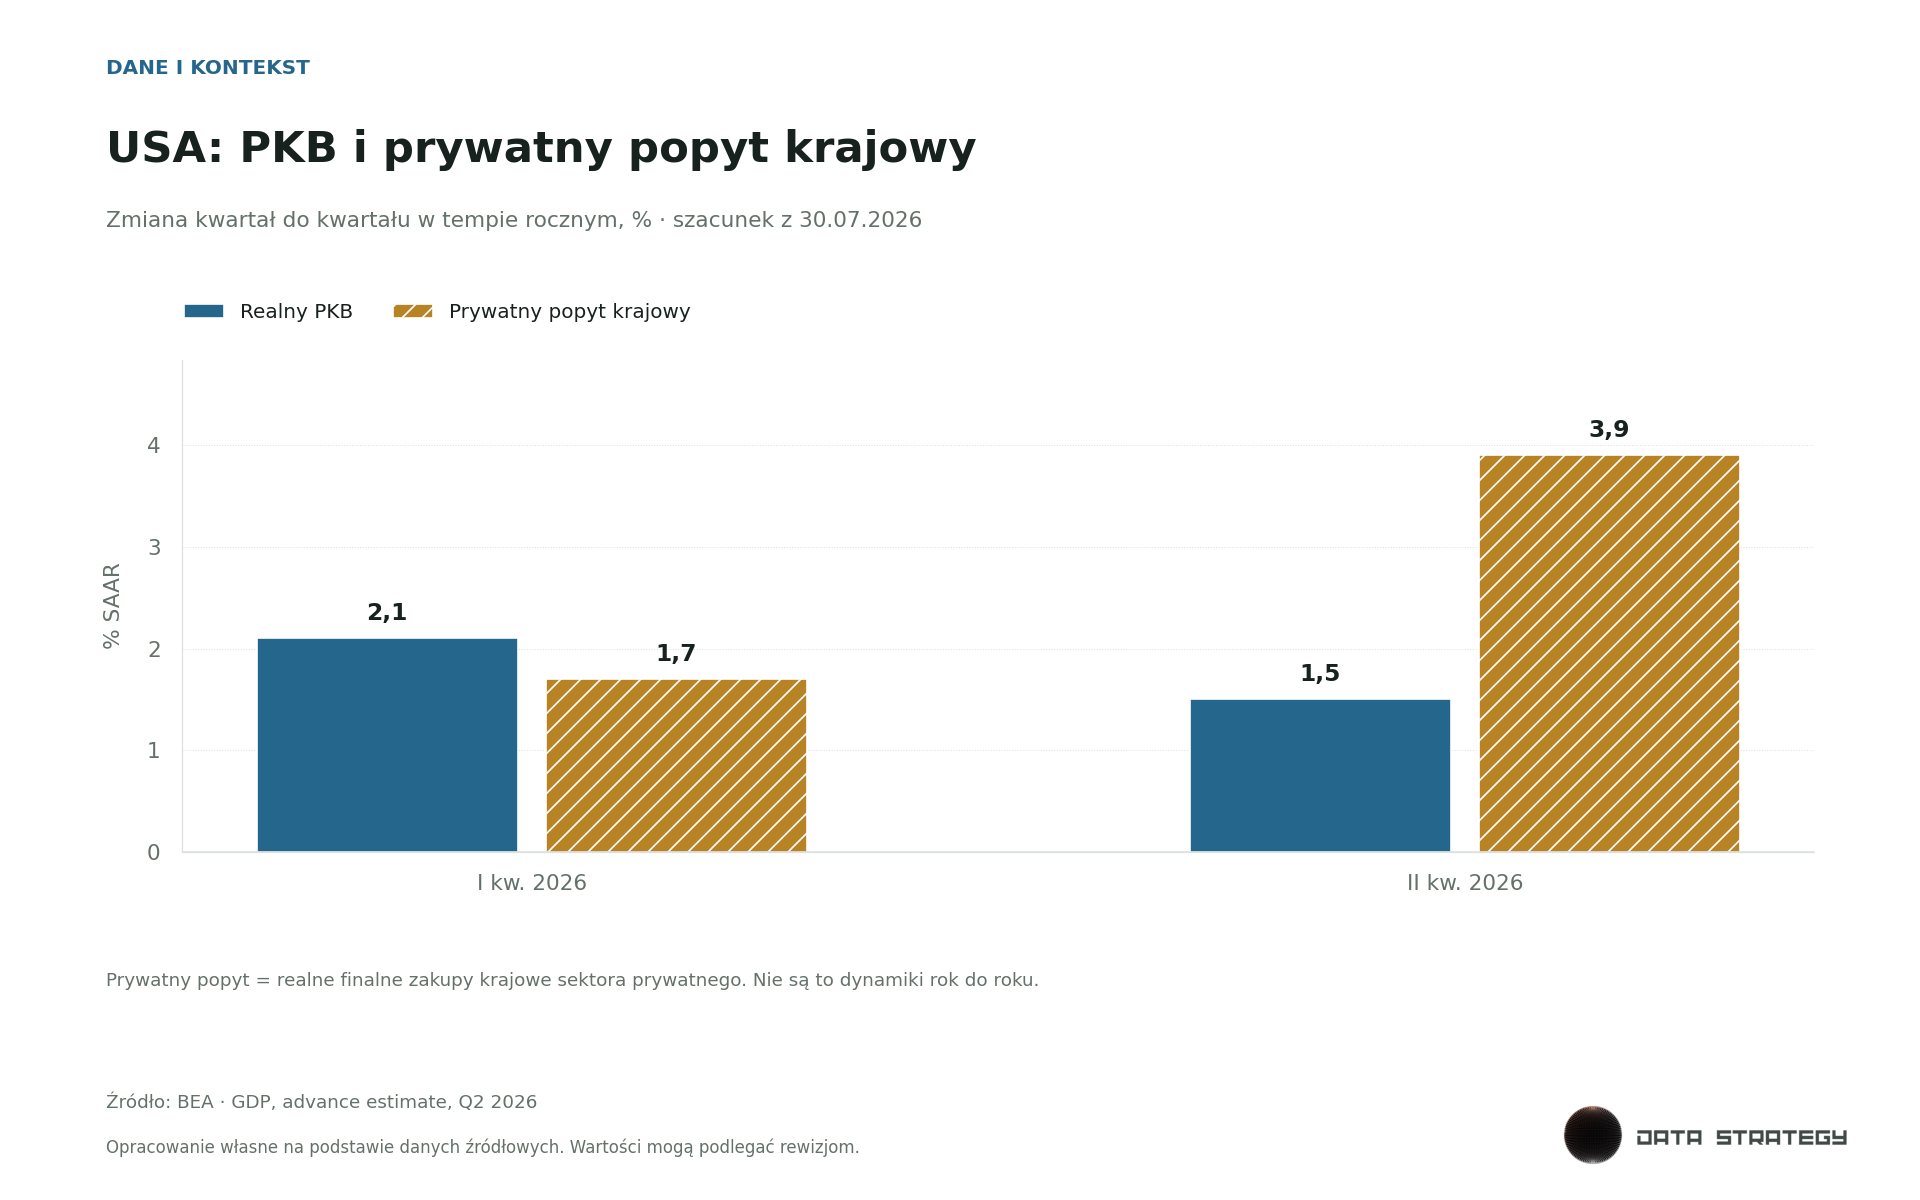
W pierwszym szacunku BEA realny PKB USA zwiększył się w drugim kwartale w tempie 1,5% w ujęciu rocznym, wobec 2,1% kwartał wcześniej. Jednocześnie realne finalne zakupy krajowe sektora prywatnego przyspieszyły z 1,7% do 3,9%. To miara obejmująca konsumpcję oraz prywatne inwestycje, która pomaga oddzielić sytuację krajowych nabywców od wpływu pozostałych składników PKB. BEA: pierwszy szacunek PKB.
Uwaga na jednostkę: amerykańskie 1,5% nie oznacza wzrostu rok do roku ani wzrostu o 1,5% w ciągu jednego kwartału. Jest to kwartalne tempo przeliczone na roczne. Zestawianie tej liczby bezpośrednio z polskim odczytem rok do roku prowadziłoby do mylącego porównania.
Dla przedsiębiorcy ważna jest różnica między całą gospodarką a klientem, który kupuje jego usługę. Dostawca oprogramowania, podwykonawca budowlany i importer części mogą funkcjonować w zupełnie innych warunkach. Nagłówek o spowolnieniu powinien uruchomić przegląd zamówień, nie automatyczne zatrzymanie każdej inwestycji. Tak samo mocny popyt krajowy nie jest pozwoleniem na ignorowanie kosztów.
Praktyczny test polega na rozpisaniu sprzedaży na liczbę zamówień, średnią cenę i udział powracających klientów. Jeśli przychód rośnie tylko dzięki podwyżkom, nie jest to ten sam rodzaj poprawy co większy wolumen przy stabilnej marży. Jeżeli zwiększa się liczba zamówień, ale wydłuża termin zapłaty, firma może potrzebować dodatkowego kapitału właśnie wtedy, gdy wynik na papierze wygląda najlepiej.
Fed pozostaje ostrożny
29 lipca Fed pozostawił przedział docelowy stopy funduszy federalnych na poziomie 3,50–3,75%. Trzech głosujących opowiadało się za podwyżką o 0,25 punktu procentowego. Komunikat wskazywał na podwyższoną inflację oraz ryzyka związane z sytuacją na Bliskim Wschodzie. To fakt o lipcowej decyzji, nie zapowiedź następnego ruchu. Fed: komunikat FOMC.
Wniosek analityczny jest prosty: nie należy budować planu finansowego wyłącznie na nadziei, że finansowanie szybko stanieje. Nawet gdy oprocentowanie bazowe się nie zmienia, bank może inaczej oceniać ryzyko klienta, a koszt nowej umowy może zależeć od marży, zabezpieczeń i opłat. Decyzja Fed nie przenosi się również mechanicznie na oprocentowanie kredytu w złotych.
W małej firmie warto przygotować trzy wersje budżetu: warunki z obecnej umowy, tańsze finansowanie oraz wariant pogorszenia. Nie trzeba zgadywać, który scenariusz wygra. Trzeba wiedzieć, czy każdy z nich pozostawia środki na wynagrodzenia, podatki i dostawców. Wariant stresowy ma pokazać granicę bezpieczeństwa, a nie przestraszyć właściciela.
Deficyt handlowy wymaga rozłożenia na części
Czerwcowy deficyt handlu towarami i usługami USA wyniósł 73,3 mld USD, wobec 77,6 mld miesiąc wcześniej. Za łączną liczbą stał deficyt towarów 102,1 mld USD oraz nadwyżka usług 28,8 mld USD. Dane opublikowano 4 sierpnia. BEA i Census Bureau: handel zagraniczny.
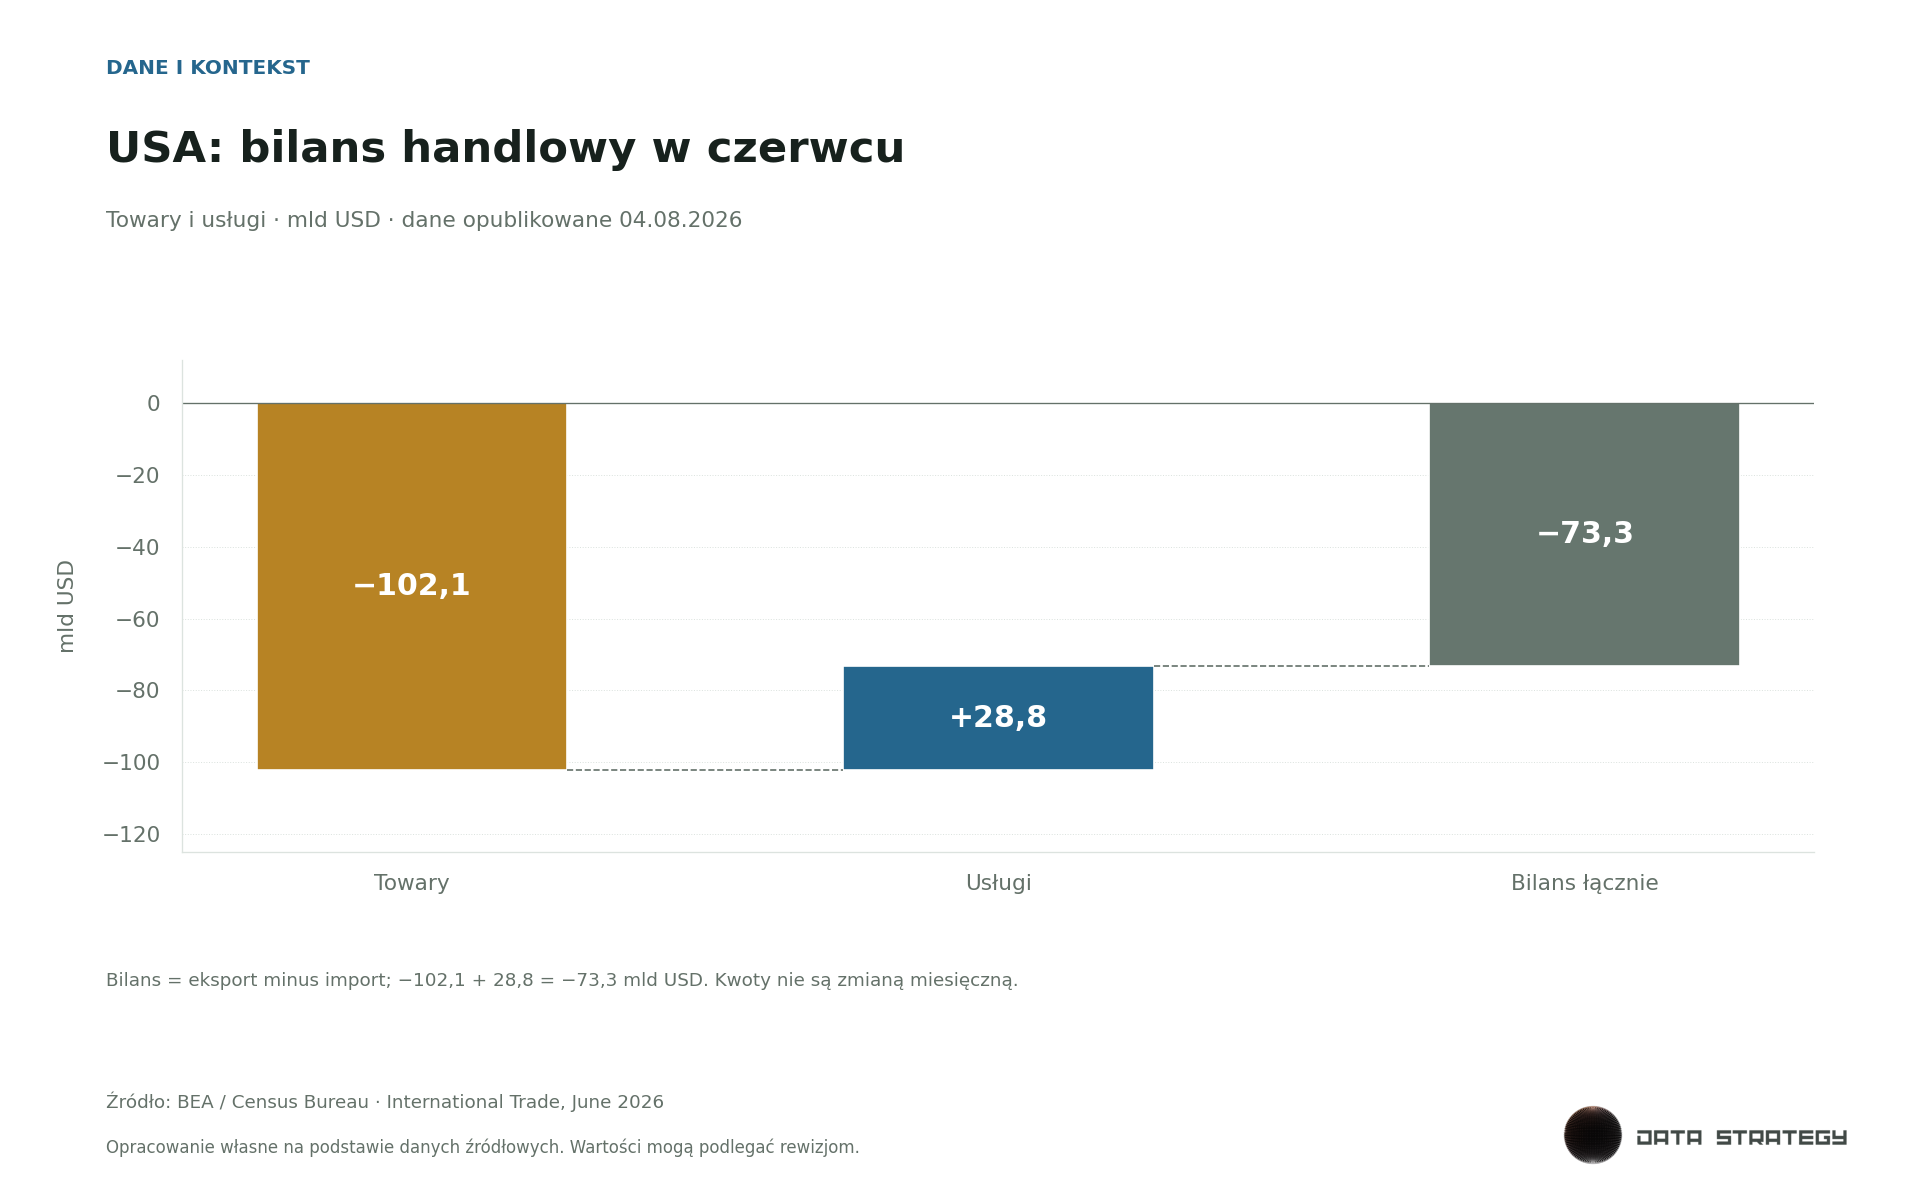
Sam spadek deficytu nie mówi jeszcze, czy gospodarka stała się zdrowsza. Może towarzyszyć mu silniejszy eksport, słabszy import albo kilka zjawisk naraz. Dlatego wykres rozdziela towary i usługi, zamiast przedstawiać sumę jako uniwersalną ocenę koniunktury. Nie jest też wykresem przepływu gotówki konkretnej firmy ani miarą atrakcyjności dolara.
Dla polskiego importera ważniejsze od samego salda USA mogą być termin dostawy, waluta faktury i możliwość zmiany ceny. Niewielka zmiana kursu potrafi zjeść znaczną część marży, jeżeli zakup i sprzedaż są oddalone w czasie. Zanim przedsiębiorca zacznie rozważać instrumenty zabezpieczające, powinien znać rzeczywistą ekspozycję: ile, w jakiej walucie i kiedy musi zapłacić. Bez tego łatwo zabezpieczać kwotę, której firma faktycznie nie potrzebuje.
Rynek pracy: wakat nie jest zatrudnieniem
Czerwcowy raport JOLTS pokazał około 7,4 mln wolnych miejsc pracy, 5,3 mln przyjęć oraz 5,4 mln odejść z pracy. W tych ostatnich mieściły się zarówno dobrowolne rezygnacje, jak i zwolnienia. Publikacja pochodzi z 4 sierpnia. BLS: JOLTS za czerwiec.
Wakat jest stanem w określonym momencie, natomiast zatrudnienia i odejścia są przepływami w czasie. Nie wolno odejmować wszystkich tych liczb od siebie, jakby opisywały identyczną kategorię. Dużo ogłoszeń nie musi oznaczać szybkiego zatrudniania, a trudna rekrutacja w jednej branży może współistnieć z ograniczaniem etatów w innej.
Własnym odpowiednikiem takiego przeglądu jest analiza zdolności operacyjnej. Czy firma naprawdę potrzebuje kolejnej osoby, czy obecny zespół traci czas na przepisywanie dokumentów? Czy opóźnienie wynika z braku kompetencji, oczekiwania na akceptację, czy źle zaprojektowanego przekazania zadania? Dopiero odpowiedź pozwala sensownie porównać zatrudnienie, automatyzację oraz zmianę procesu.
Polski filtr: własny koszyk kosztów
Według szybkiego szacunku GUS ceny konsumpcyjne w lipcu były o 3,0% wyższe rok do roku i o 0,8% wyższe niż w czerwcu. Odczyt jest wstępny; nie należy przedstawiać go jako finalnej publikacji. GUS: lipcowy szybki szacunek CPI.
Koszyk konsumenta nie jest koszykiem przedsiębiorstwa. Firma transportowa, gabinet i biuro projektowe mają inne udziały paliwa, energii, pracy czy najmu. Przenoszenie ogólnego CPI wprost na cennik może prowadzić zarówno do zbyt dużej, jak i zbyt małej podwyżki. Lepszym punktem startu jest koszt wykonania konkretnej usługi i wartość, którą otrzymuje klient.
Prosty arkusz wystarczy, jeżeli ma wspólne definicje. W pierwszej kolumnie wpisujemy koszt, w drugiej jego udział, w trzeciej zmianę ceny, a w czwartej możliwość renegocjacji. Osobno zaznaczamy koszty jednorazowe. W przeciwnym razie zakup sprzętu może wyglądać jak trwałe pogorszenie rentowności, choć jego ekonomiczny sens jest inny.
Co sprawdzać w następnym tygodniu
Nie szukamy jednej liczby, która ogłosi zwycięstwo lub porażkę gospodarki. Patrzymy, czy kolejne dane potwierdzają ten sam mechanizm: popyt utrzymuje się, presja cenowa słabnie, a zatrudnienie nie pogarsza się gwałtownie. Gdy sygnały się rozchodzą, rośnie znaczenie ostrożnych założeń i kontroli płynności.
Na poziomie firmy dobrym rytmem jest krótki przegląd raz w tygodniu: portfel zamówień, należności po terminie, najniższe prognozowane saldo oraz marża na nowych zleceniach. Każda pozycja powinna mieć właściciela i datę aktualizacji. Wtedy analiza gospodarcza nie kończy się ciekawym nagłówkiem, lecz pomaga przygotować konkretną rozmowę z klientem, bankiem lub dostawcą.
Najważniejszy wniosek: odporność nie polega na trafieniu w każdą prognozę. Polega na tym, że firma zna swoje ograniczenia i potrafi zmienić plan, zanim skończy jej się czas lub gotówka. Dla inwestora podobną rolę pełnią zasady wielkości pozycji, dywersyfikacji i kontroli ryzyka, a nie reakcja na jeden raport.
Warto zachować także krótką notatkę z decyzji: jakie dane ją uzasadniały, czego nie wiedzieliśmy i kiedy wrócimy do oceny. Taki zapis ogranicza ocenianie przeszłości wyłącznie przez pryzmat późniejszego wyniku i ułatwia uczenie się na rzeczywistych doświadczeniach.
Materiał ma charakter edukacyjny i ogólnoanalityczny. Nie uwzględnia sytuacji konkretnej osoby ani firmy, nie stanowi indywidualnej porady inwestycyjnej i nie obiecuje wyniku. Źródła oraz wersje danych są wskazane przy odpowiednich twierdzeniach.
Źródła pierwotne i metodologia
Stan źródeł sprawdzony przy dacie aktualizacji materiału. Wnioski i interpretacja należą do redakcji Data Strategy.
Społeczność
Dyskusja
Komentarze
0Wczytywanie dyskusji...