
Gospodarka i biznes
Inflacja zwalnia. Dlaczego ceny i koszty pracy wciąż bolą firmy? | 13 sierpnia
Niższa inflacja nie oznacza powrotu dawnych cen. Zestawiamy CPI, zatrudnienie i PKB z decyzjami o kosztach stałych w firmie.
Raport tygodniowy. Stan informacji: 13 sierpnia 2026, godz. 12:00, Warszawa. Analiza historyczna odtwarza wiedzę dostępną do tej daty; późniejsze rewizje nie zostały dopisane wstecz.
Niższa inflacja zwykle brzmi jak dobra wiadomość. Słabsze zatrudnienie może jednak zmienić sposób jej interpretacji. Gdy ceny zwalniają dlatego, że poprawia się podaż, gospodarka otrzymuje ulgę. Jeżeli zwalniają głównie przez słabszy popyt, część firm może równocześnie tracić sprzedaż. Tego rozróżnienia nie da się rozstrzygnąć jednym miesięcznym raportem.
W tym tygodniu zestawiamy amerykańskie dane o cenach i pracy z polskim szacunkiem PKB. Interesuje nas nie konkurs na najbardziej alarmujący nagłówek, lecz odpowiedź na praktyczne pytanie: jak planować wydatki, zatrudnienie i inwestycje, kiedy sygnały nie układają się w prostą historię? Wnioski poniżej są naszą interpretacją, a nie stanowiskiem urzędów statystycznych.
Inflacja zwalnia, ale ceny nie wracają automatycznie
Lipcowy CPI w USA wzrósł o 3,4% rok do roku, po 3,5% w czerwcu. W ujęciu miesięcznym, po odsezonowaniu, zwiększył się o 0,1%. Wskaźnik bez żywności i energii wyniósł 2,5% rok do roku i 0,2% miesiąc do miesiąca. Dane BLS opublikowano 12 sierpnia. BLS: CPI za lipiec.
Spadek inflacji z jednego dodatniego poziomu na drugi oznacza wolniejszy wzrost cen, nie ogólny powrót do dawnych cenników. To różnica pomiędzy tempem a poziomem. Klient nadal może czuć wysokie koszty życia, mimo że odczyt inflacji wygląda lepiej. Podobnie firma może zobaczyć mniejszą podwyżkę rachunku, ale sam rachunek pozostaje wyższy niż kilka lat wcześniej.
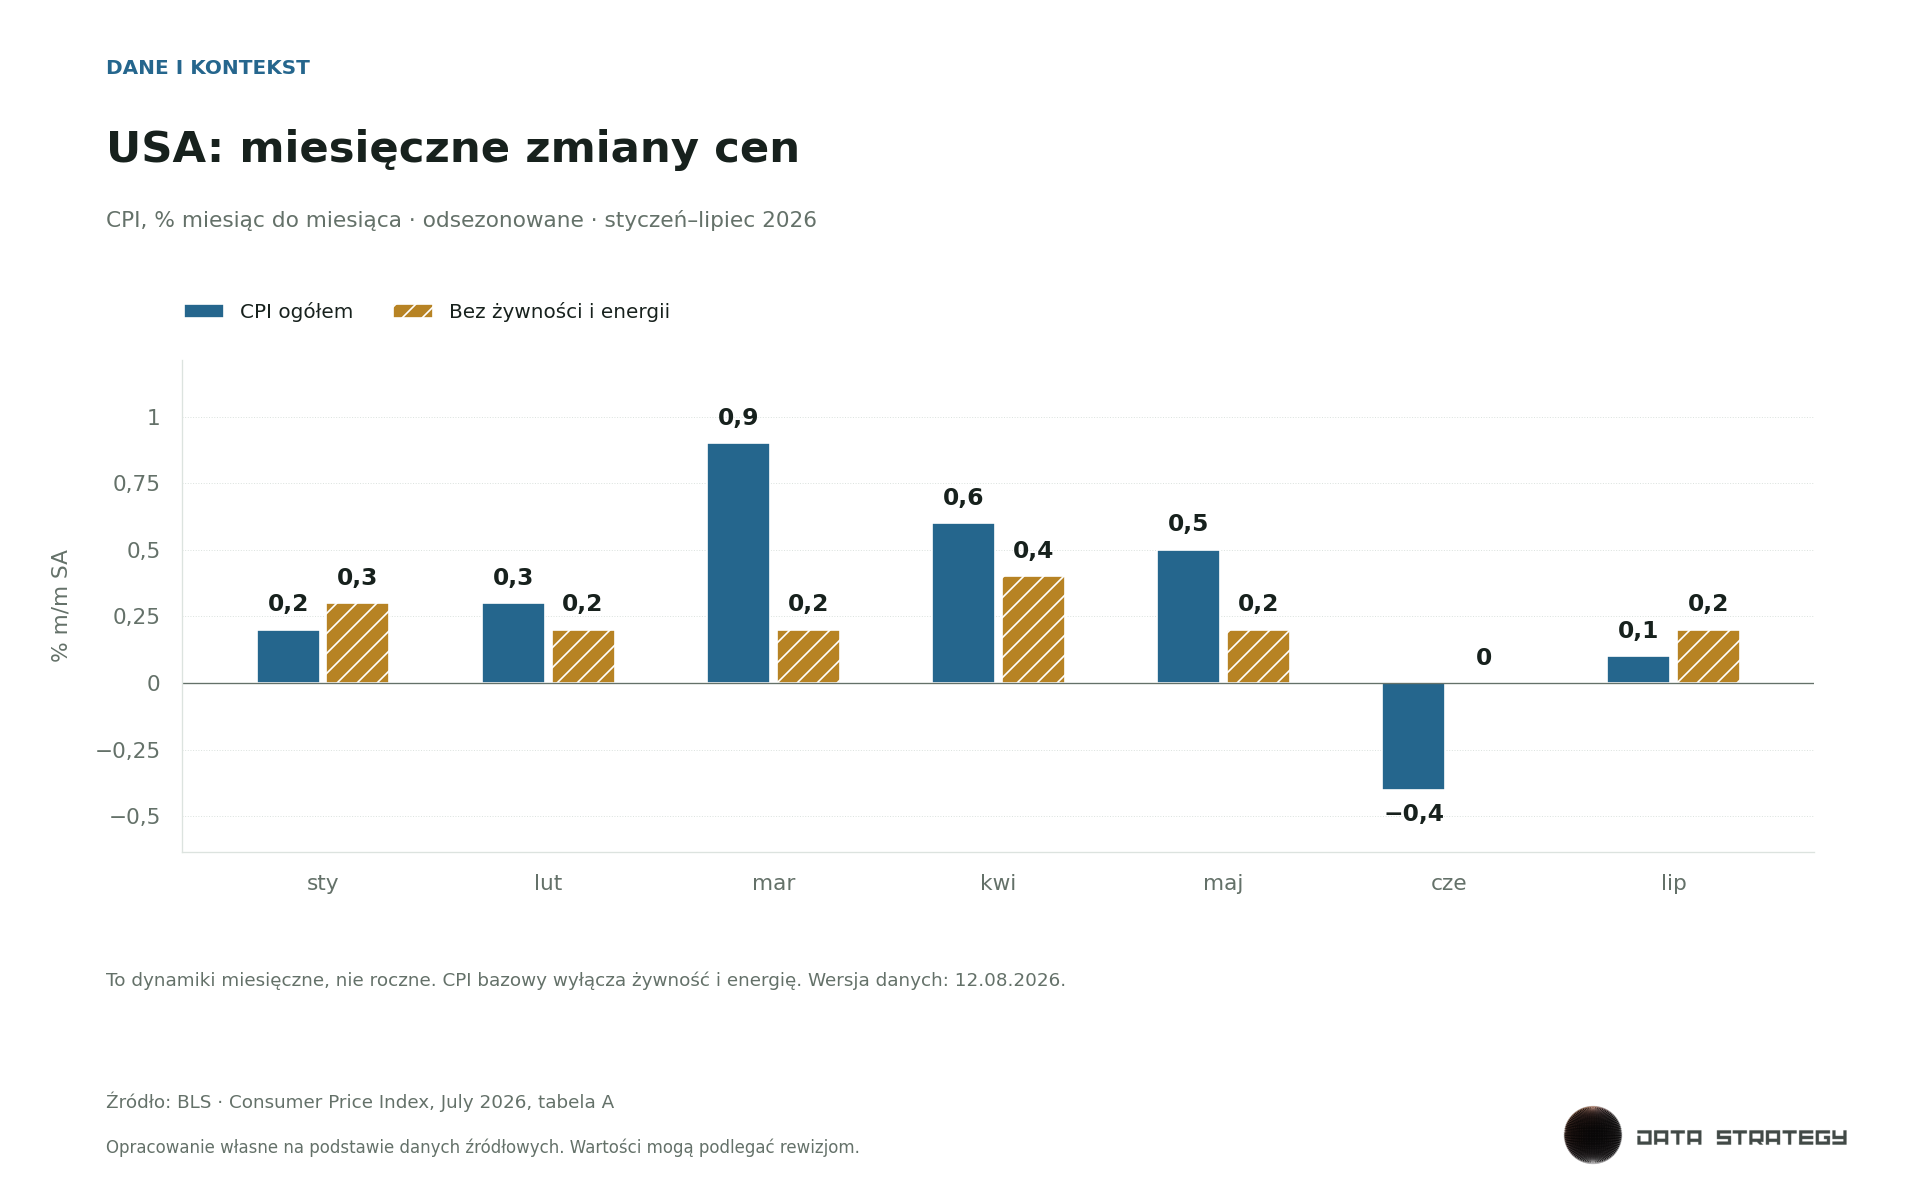
Wykres miesięczny pomaga uniknąć drugiej pułapki: wybierania tylko ostatniego słupka. Wahania energii mogą silnie zmieniać odczyt ogólny. Miara bazowa ogranicza ten wpływ, lecz nie jest „prawdziwą inflacją”, która unieważnia pozostałe wydatki. Przedsiębiorca płacący za paliwo nie może usunąć go z budżetu tylko dlatego, że analityk śledzi wskaźnik bez energii.
Przy ustalaniu cen warto więc rozdzielić koszt produktu, koszty stałe i oczekiwaną marżę. Jeżeli jeden surowiec tanieje, a wynagrodzenia oraz najem nadal rosną, obniżka całego cennika nie wynika automatycznie z tej jednej zmiany. Jednocześnie utrzymywanie wysokiej ceny wyłącznie dlatego, że „wszystko drożeje”, może osłabić konkurencyjność. Decyzja potrzebuje policzonej struktury kosztów, nie wygodnego hasła.
Słabsze etaty nie oznaczają identycznego ruchu bezrobocia
Lipcowa liczba etatów poza rolnictwem w USA spadła wstępnie o 23 tys., podczas gdy stopa bezrobocia obniżyła się do 4,1%. Majowy przyrost zrewidowano do 63 tys., a czerwcowy do 20 tys. To dane z publikacji 7 sierpnia. BLS: sytuacja na rynku pracy.
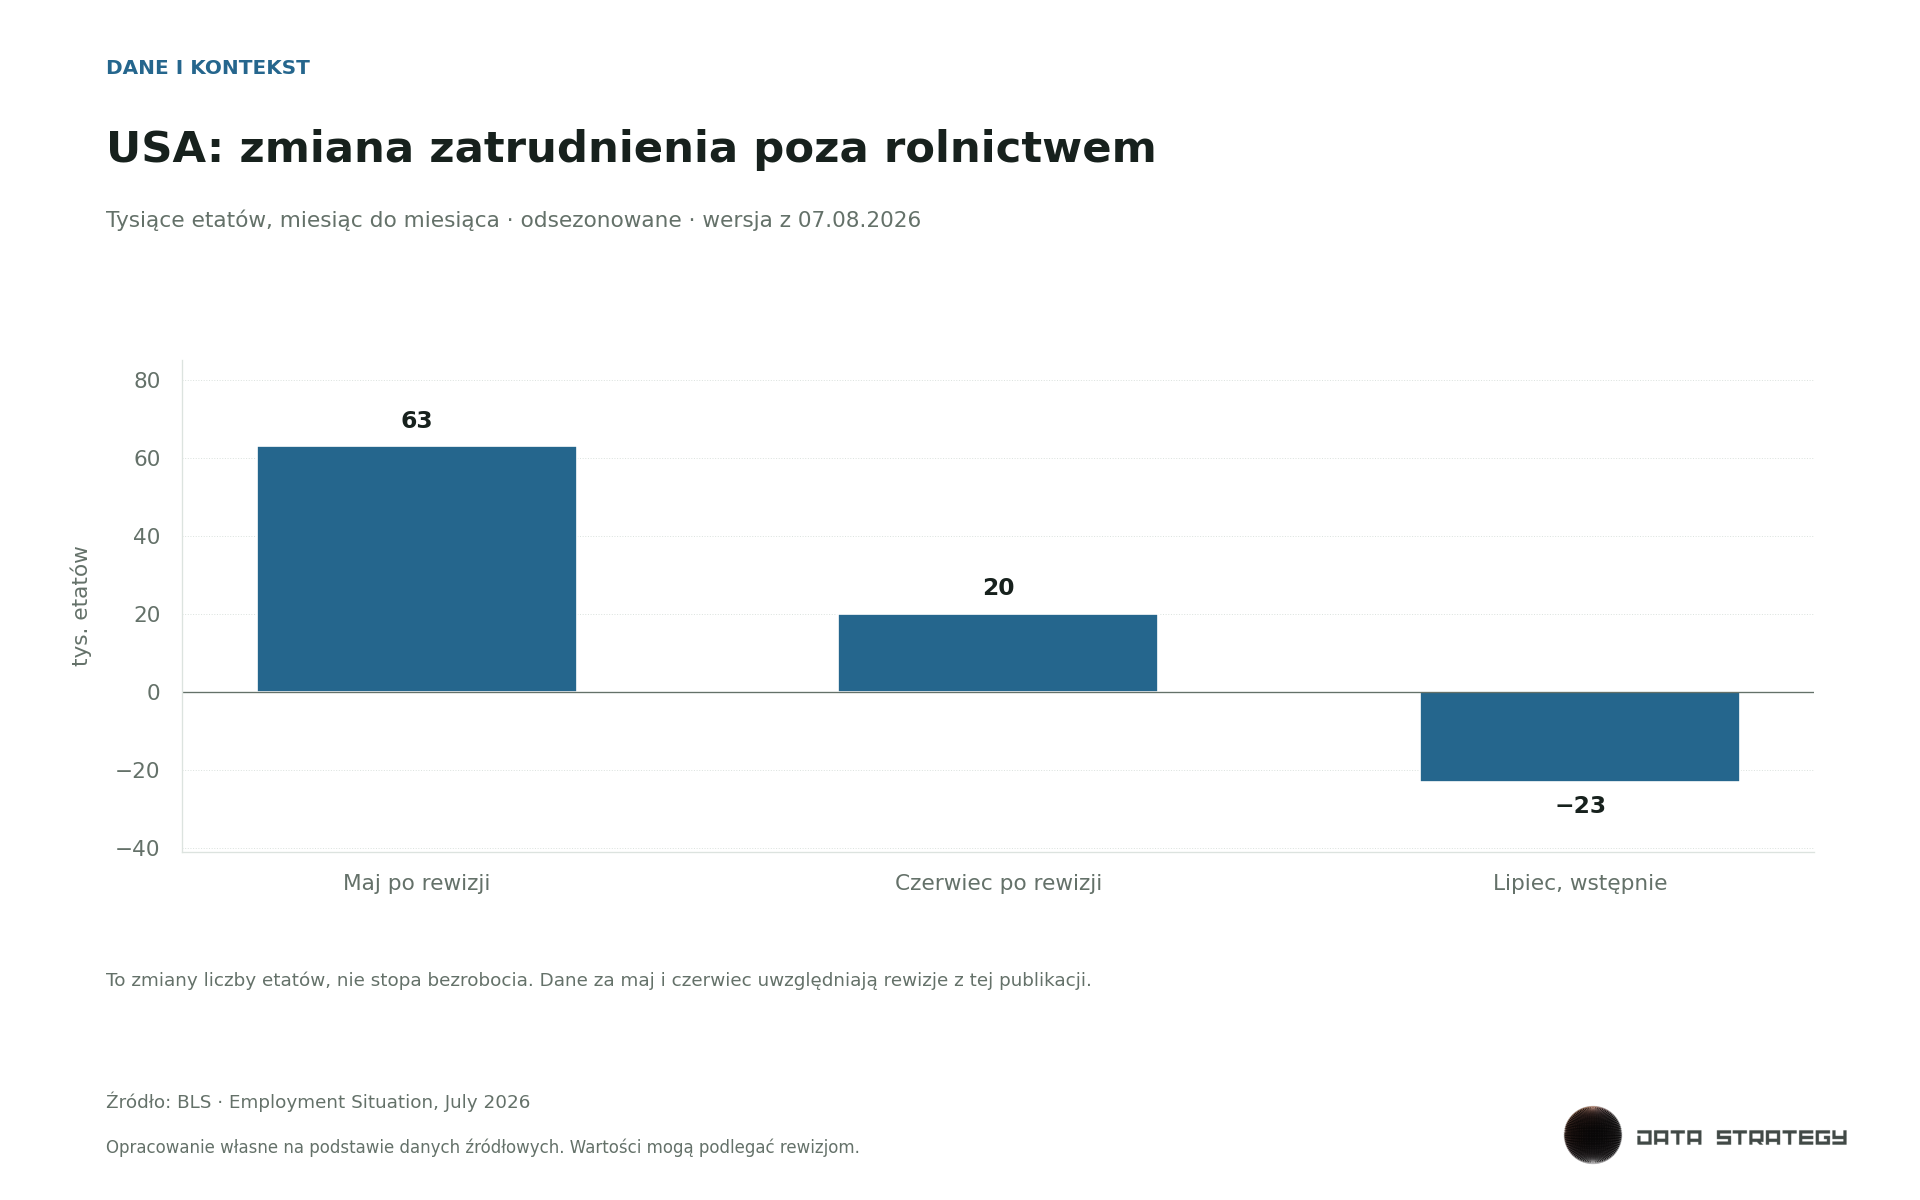
Nie ma tu koniecznie sprzeczności. Liczba etatów i stopa bezrobocia powstają z różnych badań oraz opisują inne zjawiska. Jedna osoba może mieć więcej niż jedną pracę, a osoby opuszczające rynek pracy nie są liczone jako bezrobotne na tych samych zasadach co aktywnie poszukujący. Dlatego proste zestawienie dwóch nagłówków bywa mylące.
Istotny jest także charakter rewizji. Wstępny odczyt powstaje zanim dostępny jest pełniejszy zestaw odpowiedzi. Późniejsze aktualizacje są częścią procesu statystycznego, a nie same w sobie dowodem nierzetelności danych. Inwestor powinien zapisywać, z jakiej wersji korzystał. Inaczej łatwo po czasie stworzyć analizę, która wygląda świetnie tylko dlatego, że nieświadomie wykorzystuje informacje niedostępne w dniu decyzji.
Właściciel małej firmy może zastosować tę samą zasadę do własnego raportowania. Oferta, podpisana umowa, wystawiona faktura i otrzymany przelew to cztery różne etapy. Jeśli pulpit miesza je pod nazwą „sprzedaż”, wnioski o zatrudnieniu będą niestabilne. Dobra analiza powinna pokazywać te etapy oddzielnie i pozwalać przejść od liczby do dokumentu źródłowego.
Polska rośnie, lecz wzrost PKB nie rozwiązuje każdej trudności
Szybki szacunek GUS wskazał wzrost realnego PKB Polski w drugim kwartale o 3,8% rok do roku w danych niewyrównanych sezonowo. Po odsezonowaniu gospodarka zwiększyła się o 0,9% wobec pierwszego kwartału. To wstępny obraz, nie pełny rachunek wszystkich składników wzrostu. GUS: szybki szacunek PKB.
Wzrost całej gospodarki może współistnieć ze słabszym okresem konkretnego wykonawcy. Znaczenie mają branża, region, struktura odbiorców i terminy płatności. Mikroprzedsiębiorstwo zależne od dwóch dużych klientów ma inne ryzyko niż firma obsługująca wiele małych zamówień, nawet gdy obie działają w tej samej gospodarce.
Dobrym uzupełnieniem danych makro jest prosty podział własnych przychodów. Ile pochodzi od największego klienta? Ile umów można wypowiedzieć szybko? Jaka część sprzedaży wymaga sfinansowania materiału przed otrzymaniem zaliczki? Te pytania nie potrzebują skomplikowanego modelu. Potrzebują konsekwentnego zapisu i rozróżnienia danych pewnych od oczekiwanych.
Stopy procentowe: możliwość nie jest obietnicą
Ostatnia dostępna decyzja Fed, z 29 lipca, pozostawiała stopy w przedziale 3,50–3,75%. Sam słabszy raport zatrudnienia nie przesądza kolejnej decyzji. Bank centralny ocenia również inflację oraz bilans ryzyk. Fed: lipcowa decyzja.
W naszej interpretacji rozsądny plan powinien przetrwać zarówno wolniejsze obniżanie kosztu pieniądza, jak i okres utrzymania obecnych warunków. Dotyczy to też wycen inwestycji. Niższa stopa dyskontowa może podnosić matematyczną wartość przyszłych przepływów, ale nie pomoże, jeśli same przepływy okażą się znacznie słabsze. Cena pieniądza i kondycja biznesu powinny być analizowane razem.
To nie jest wskazanie, aby kupować albo sprzedawać konkretny instrument. To ramy oceny założeń. Przed podjęciem decyzji warto zapytać, czy oczekiwany wynik zależy od jednego korzystnego scenariusza, czy pozostaje sensowny w szerszym zakresie warunków. Szczególnie ostrożnie trzeba traktować projekty, które wymagają jednocześnie szybkiego wzrostu sprzedaży, niższych kosztów i taniego finansowania.
Praktyka: zatrudnić, usprawnić czy odłożyć wydatek?
Załóżmy wyłącznie ilustracyjnie, że firma regularnie otrzymuje więcej zleceń, ale rośnie też liczba poprawek. Pierwsza reakcja to zatrudnienie kolejnej osoby. Tymczasem analiza może pokazać, że problemem jest niekompletne zamówienie przekazywane między działami. Dodatkowy etat zwiększy wtedy przepustowość wadliwego procesu, zamiast usunąć przyczynę.
Przed wydatkiem warto zmierzyć czas obsługi sprawy, udział poprawek oraz czas oczekiwania na decyzję. Następnie wybrać mały test: wspólny formularz, kontrolę kompletności lub automatyczne przypomnienie. Sukcesem nie jest samo uruchomienie narzędzia. Sukcesem jest krótszy czas realizacji bez pogorszenia jakości i bez przerzucenia pracy na klienta.
Analogicznie działa budżet inwestycyjny. Koszt licencji to tylko część kosztu wdrożenia. Dochodzą integracja, uporządkowanie danych, szkolenie, utrzymanie i obsługa wyjątków. Z drugiej strony pozostawienie ręcznego procesu także kosztuje. Uczciwe porównanie obejmuje oba warianty, a nie tylko fakturę za nowy system.
W małej organizacji rozsądnym minimum jest prognoza gotówki obejmująca najbliższe tygodnie. Powinna uwzględniać opóźnienie najważniejszej płatności, a nie zakładać, że wszyscy zapłacą punktualnie. Wariant bazowy nie powinien mieszać podpisanych umów z szansami sprzedażowymi. Te drugie można pokazać osobno, z jawnym stopniem niepewności.
Sygnały, które rzeczywiście zmieniają ocenę
W kolejnych odczytach warto sprawdzać zgodność kierunku: czy poprawa cen utrzymuje się przez kilka publikacji, czy słabość zatrudnienia rozszerza się oraz czy popyt krajowy pozostaje odporny. W firmie ich odpowiednikami są marża na nowych zleceniach, jakość zamówień i terminowość wpływów. Dopiero połączenie tych warstw pozwala odróżnić chwilowe wahanie od zmiany warunków działania.
Największą korzyścią z analizy nie jest poczucie, że „wiemy, co będzie”. Jest nią umiejętność wskazania, co musiałoby się wydarzyć, aby zmienić zdanie. Dobrze zdefiniowany warunek przeglądu decyzji jest często więcej wart niż bardzo precyzyjna prognoza bez planu działania.
Materiał jest edukacyjny i nie stanowi indywidualnej porady inwestycyjnej. Nie opisuje bieżących pozycji autora ani rekomendowanej alokacji czytelnika. Dane są przypisane do konkretnych publikacji i mogą podlegać późniejszym rewizjom.
Źródła pierwotne i metodologia
Stan źródeł sprawdzony przy dacie aktualizacji materiału. Wnioski i interpretacja należą do redakcji Data Strategy.
Społeczność
Dyskusja
Komentarze
0Wczytywanie dyskusji...